لقد أصبحت دولة الإمارات العربية المتحدة واحدة من أهم الدول الاقتصادية والمالية الجاذبة للاستثمارات والشركات العالمية والإقليمية، وتعمل الدولة بشكل مستدام على تطوير وتحديث منظومتها التشريعية والمالية بما يتماشي مع المعايير الدولية بغرض تحقيق أقصي درجات الشفافية والعدالة الاقتصادية، ومع استمرار العمليات التنظيمية لعام 2026 تأتي أهمية التسجيل في ضريبة الشركات في الإمارات كإجراء قانونية أساسي وإلزامي لجميع الشركات والكيانات التجارية المؤهلة لضمان الالتزام التام باللوائح الحكومية.
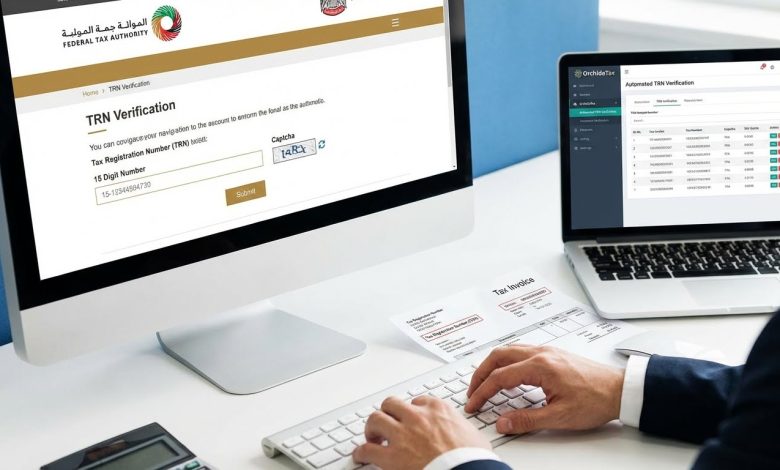
تقوم الهيئة الاتحادية للضرائب (FTA) على إدارة وتنظيم النظام الضريبي للدولة من خلال منصات رقمية سهلة، يمكن للمستفيدين تقديم طلباتهم واتمام معاملاتهم بكل سهولة وشفافية، في هذا المقال سنتحدث بالتفصيل عن شروط وحدود التسجيل في ضريبة الشركات، وما هي الخطوات الرقمية الصحيحة عبر موقع الهيئة.
لمحة عامة عن نظام ضريبة الشركات ونطاق تطبيقها
يتم فرض ضريبة الشركات في دولة الإمارات على صافي دخل أو أرباح الأعمال والمنشآت التجارية حسب نسب تنافسية ومدروسة تدعم من جاذبية الاستثمار في الدولة.
-
نسبة الضريبة المعمول بها: يتم تطبيق نسبة أساسية تقدر بنحو 0% على الدخل الخاضع للضريبة الذي لا يتعدي 375,000 درهم إماراتي لدعم الشركات الناشئة والصغيرة، ويتم تطبيق نسبة 9% على الدخل الخاضع للضريبة الذي يتعدي 375,000 درهم إماراتي.
-
الكيانات الخاضعة للضريبة: وهي تضم الشركات المساهمة والشركات ذات المسؤولية المحدودة والمؤسسات الفردية التي تقوم بممارسة نشاط تجاري أو مهني برخصة تجارية، بالإضافة إلى الأشخاص غير المقيمين الذين يحققون دخل من منشأة دائمة في الدولة.
الشروط والمستندات الأساسية لإتمام التسجيل الضريبي للشركات
عناك العديد من الشروط التي يجب توافرها من أجل قبول طلب التسجيل وتجنب فرض الغرامات المالية والإدارية من الهيئة الاتحادية للضرائب، وهي كالآتي:
-
الرخصة التجارية سارية المفعول: وهي عبارة عن نسخة حديثة ومعتمدة من الرخصة التجارية للشركة أو المؤسسة التي تصدر عن دوائر التنمية الاقتصادية أو سلطات المناطق الحرة بالدولة.
-
إثبات الهوية الشخصية للمسؤولين: صور جوازات السفر وبطاقات الهوية الإماراتية (Emirates ID) للمالكين، أو الشركاء، أو المدير المخول قانوناً بالتوقيع وإدارة الشركة.
-
بيانات التواصل الرسمية: التي تتمثل في عنوان البريد الإلكتروني النشط ورقم الهاتف المتحرك المعتمد وعنوان المقر الرئيسي أو المكتب المسجل للمنشأة.
-
شهادة الحساب البنكي: شهادة رسمية بالحساب البنكي التجاري للشركة مسجلة برقم الآيبان (IBAN) من أحد المصارف المعتمدة في الدولة.
-
معلومات التفويض المالي: وثائق التفويض الرسمي أو توكيل الإدارة في حال كان مقدم الطلب وكيلاً قانونياً أو محاسباً معتمداً عن الشركة.
الخطوات الرقمية للتسجيل في ضريبة الشركات عبر موقع الهيئة الاتحادية للضرائب
تتم إجراءات التسجيل كلياً وبشكل إلكتروني عبر البوابة الرقمية الرسمية للهيئة الاتحادية للضرائب (FTA) عبر اتباع الخطوات التالية:
الخطوة 1: الدخول إلى بوابة الخدمات الإلكترونية للهيئة
-
الدخول للموقع الإلكتروني الرسمي للهيئة الاتحادية للضرائب وتسجيل الدخول إلى حسابك في الخدمات الرقمية (E-Services).
-
يُفضل استخدام بيانات الهوية الرقمية الموحدة (UAE PASS) لضمان تسجيل الدخول السريع والآمن.
الخطوة 2: اختيار خدمة “التسجيل في ضريبة الشركات”
-
من قائمة الخدمات المتاحة في لوحة التحكم الخاصة بالمنشأة، اختار خدمة “التسجيل في ضريبة الشركات” (Corporate Tax Registration).
-
قم بملئ النماذج الإلكترونية المطلوبة والتي تحتوي على: طبيعة النشاط الاقتصادي والهيكل التنظيمي للشركة والبيانات المالية وتواريخ بداية السنة المالية للشركة.
الخطوة 3: رفع المستندات وتقديم الطلب
-
تحميل جميع المستندات الثبوتية المطلوبة (الرخصة التجارية، الهويات، شهادة الآيبان البنكي، وتفاصيل المفوضين) بصيغ واضحة (PDF أو JPEG).
-
راجع البيانات المدخلة بعناية فائقة لضمان دقتها وعدم وجود أخطاء تؤخر الموافقة، ثم الضغط على زر “تقديم الطلب”.
الخطوة 4: مراجعة الطلب واستلام رقم التسجيل الضريبي (TRN)
-
تقوم الهيئة الاتحادية للضرائب بمراجعة الطلب والتدقيق في المستندات المرفقة وفق اللوائح التنفيذية.
-
بعد الموافقة النهائية، سيتم إصدار شهادة التسجيل الضريبي ورقم التسجيل الفريد عبر حسابك الرقمي في البوابة.
جدول تفصيلي: مواعيد وجداول التسجيل الإلزامي للشركات في الإمارات
وضعت الهيئة الاتحادية للضرائب جداول زمنية محددة للتسجيل الإلزامي بناءً على تاريخ إصدار الرخصة التجارية للمنشأة:
| فئة الرخصة التجارية أو تاريخ الإصدار | الموعد النهائي المقرَّر لتقديم طلب التسجيل الضريبي | حالة الغرامة عند التأخير |
| الرخص الصادرة في شهري يناير وفبراير | تم تحديد المهل السابقة وفق الجداول التنظيمية الرسمية | تُفرض غرامة إدارية في حال التأخير عن المواعيد المقررة |
| الرخص الصادرة خلال الأشهر اللاحقة | الالتزام بالمواعيد المحددة دورياً حسب التعاميم الصادرة عن الهيئة | تفرض غرامة تأخير قيمتها 10,000 درهم إماراتي للتأخر في التسجيل |
| الشركات الجديدة (الحديثة الإصدار) | خلال المهل المحددة قانوناً من تاريخ تأسيس الشركة أو رخصتها | تُطبق وفق الضوابط القانونية فور تجاوز المواعيد المحددة |
نصائح هامة للمستثمرين لتجنب الغرامات والالتزام الضريبي
-
متابعة المهل الزمنية بدقة: يجب الحرص على عدم تفويت المواعيد النهائية المحددة من الهيئة الاتحادية للضرائب لكل شريحة من الرخص التجارية لتجنب الغرامات المالية الباهظة.
-
الاحتفاظ بالدفاتر والسجلات المالية: من الضروري على الشركات الخاضعة الاحتفاظ بالدفاتر المحاسبية والفواتير والقوائم المالية المدققة لمدة لا تقل عن 7 سنوات لتعزيز الإقرارات الضريبية عند الطلب.
أهم الأسئلة الشائعة حول التسجيل في ضريبة الشركات 2026
فيما يلي إجابات دقيقة ومباشرة لأبرز الاستفسارات المتعلقة بضريبة الشركات في الإمارات:
س1: هل التسجيل في ضريبة الشركات إلزامي حتى لو كانت أرباح الشركة أقل من الحد الأدنى (375,000 درهم)؟
ج: نعم، التسجيل في ضريبة الشركات يعتبر إجراء قانوني إلزامي لجميع الشركات والمنشآت المسجلة في الدولة بغض النظر عن حجم أرباحها أو إيراداتها، حتى وإن كانت أقل من حد الـ 375,000 درهم، لكون التسجيل مستقلاً عن وعاء احتساب الضريبة.
س2: ما هي العقوبة المالية المترتبة على التأخير في تقديم طلب التسجيل الضريبي للشركات؟
ج: تقوم الهيئة الاتحادية للضرائب بفرض غرامة إدارية قدرها 10,000 درهم إماراتي إذا تخلفت الشركة عن تقديم طلب التسجيل في ضريبة الشركات ضمن المهل الزمنية القانونية المحددة.
س3: هل تحتاج خدمة تقديم طلب تسجيل ضريبة الشركات دفع أي رسوم حكومية؟
ج: خدمة تقديم طلب التسجيل وضبط البيانات عبر البوابة الإلكترونية للهيئة الاتحادية للضرائب هي خدمة مجانية بالكامل، ولا يتم فرض رسوم على تقديم الطلب ذاته أو إصدار الشهادة.
س4: ما هي الوسيلة الرسمية المعتمدة للتواصل والاستفسار لدى الهيئة الاتحادية للضرائب؟
ج: يُمكن التواصل مع مركز الاتصال والدعم الموحد للهيئة عبر الرقم التالي:
-
الهيئة الاتحادية للضرائب (دعم العملاء الموحد): 600599994